2026 yılı için yeniden değerleme oranı yüzde 25,49 olarak belirlendi ve bu oran, Mart 2027’de verilecek gelir vergisi beyannamesini doğrudan etkiliyor. 31 Aralık 2025 tarihli Resmi Gazete’de yayımlanan 332 Sıra No’lu Gelir Vergisi Genel Tebliği ile gelir vergisi tarifesi, kira geliri istisnası, değer artış kazancı istisnası ve binek otomobil gider sınırları yeniden belirlendi. Beyanname hazırlığına erken başlayan mükellefler bu değişiklikleri hesaplamalarına şimdiden yansıtabilir.
Her yıl aralık ayı, bir sonraki takvim yılının vergisel sınırlarının netleştiği dönem olur. 2026 için bu netleşme yukarıda belirtilen tebliğ ile gerçekleşti. Aşağıdaki başlıklarda hem bireysel mükellefleri hem de İzmir’de faaliyet gösteren küçük ve orta ölçekli işletme sahiplerini ilgilendiren değişiklikleri sırasıyla ele alıyoruz.
2026 Yılında Gelir Vergisi Tarifesi Nasıl Değişti?
193 sayılı Gelir Vergisi Kanunu’nun 103. maddesindeki tarife, 2026 takvim yılı gelirleri için yeniden düzenlendi. İlk dilim sınırı 2025’teki 158.000 TL’den 190.000 TL’ye çıkarıldı. Oranlar ise değişmeden yüzde 15, 20, 27, 35 ve 40 olarak uygulanmaya devam ediyor.
Burada gözden kaçırılmaması gereken nokta, ücret gelirleri ile ticari kazanç, kira veya menkul sermaye iradı gibi ücret dışı gelirlerin üçüncü dilimden itibaren farklı tutarlarla vergilendirilmesi. Bayraklı’da küçük bir atölye işleten bir esnaf, 2026 yılında elde ettiği ticari kazancını Mart 2027’de beyan ederken, aynı tutardaki bir ücretliye göre daha erken daha yüksek bir dilime girebileceğini görecek. Bu farklılaşmanın adil olup olmadığı her yıl yeniden tartışılıyor. Bize göre tartışmanın sonucu ne olursa olsun, ticari kazanç ve serbest meslek kazancı sahipleri için kayıt düzeni artık bir tercih değil bir zorunluluk. Yıl içinde gelir ve gideri düzenli takip etmeyen mükellef, beyanname döneminde beklenmedik bir vergi yüküyle karşılaşabilir.
Kira Gelirlerinde İstisna Tutarı Yükseltildi
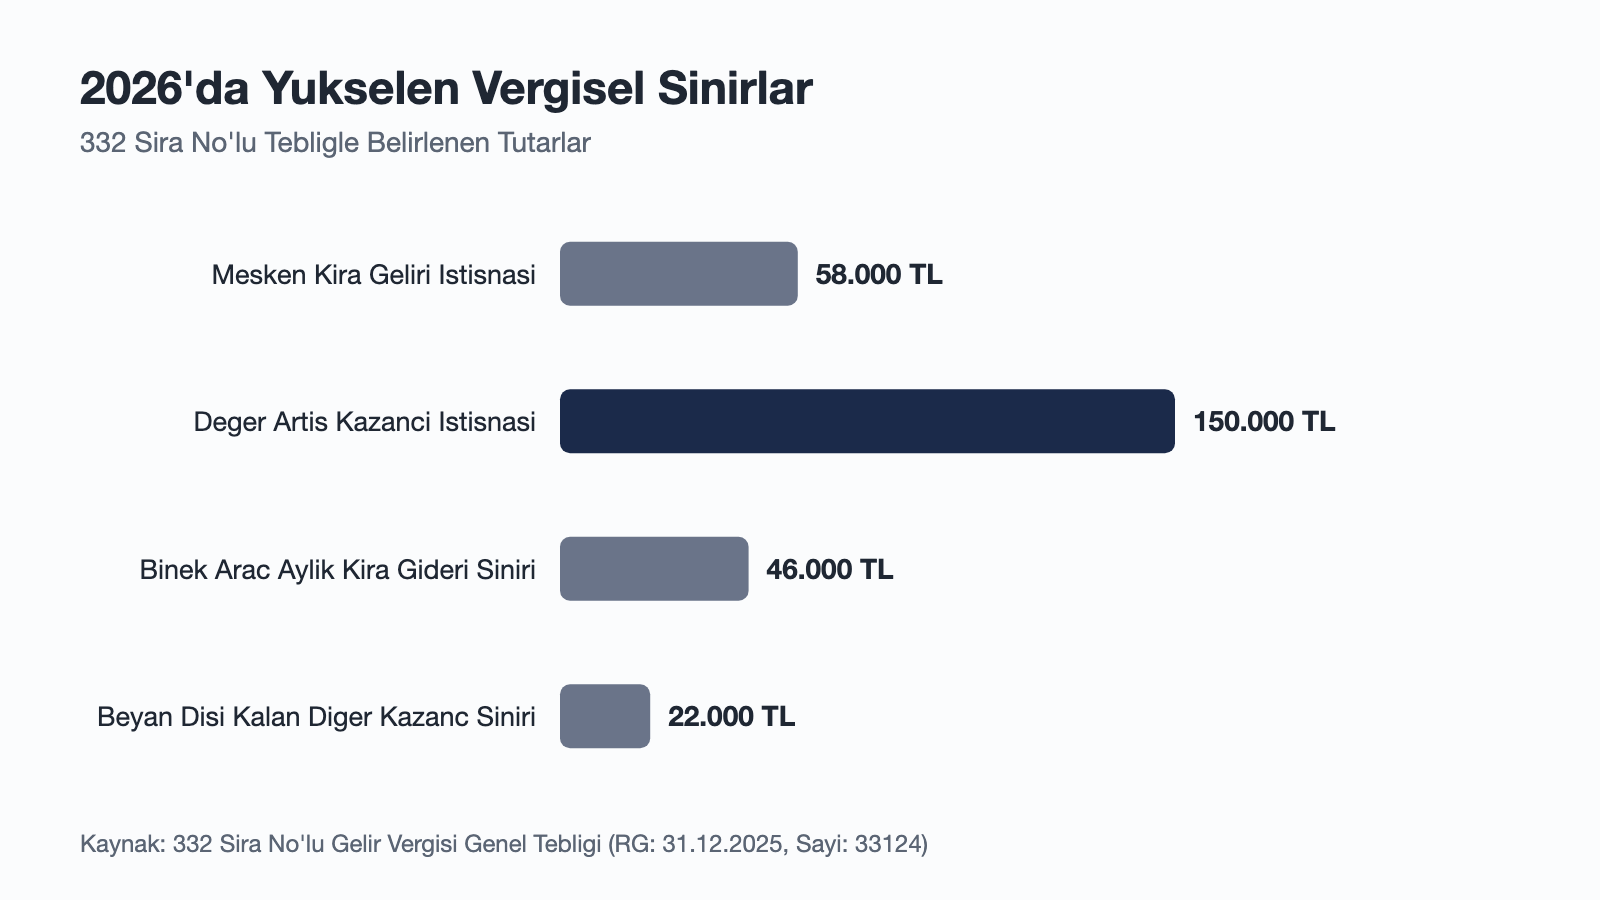
Mesken olarak kiraya verilen konutlardan elde edilen kira gelirlerine uygulanan istisna, 2025 yılında 47.000 TL iken 2026 takvim yılı gelirleri için 58.000 TL’ye yükseltildi. Karşıyaka’da bir dairesini kiraya veren bir ev sahibi, Mart 2027’de vereceği beyannamede bu tutarın altında kalan kısım için vergi ödemeyecek.
Kamuoyunda konut kira istisnasının bazı mükellef gruplarının kapsamı dışına çıkarılması yönünde bir kanun teklifinin gündemde olduğu biliniyor. Ancak bu teklif şu ana kadar yasalaşmadı. Bizim görüşümüz, henüz netleşmemiş bir düzenlemeye göre bugünden hareket etmenin yanlış bir strateji olacağı yönünde. Mükellefin yapması gereken, yürürlükteki 58.000 TL’lik istisnaya göre planlama yapmak ve teklif kanunlaşırsa hesaplamasını o tarihte güncellemek.
Değer Artış Kazancında İstisna Sınırı Genişledi
Gayrimenkul veya hisse senedi gibi varlıkların değer artışından doğan kazançlara uygulanan istisna tutarı da yükseldi. Hisse senedi kazançlarının vergilendirilmesi, hisse türüne, iktisap tarihine ve GVK geçici 67. madde kapsamına göre değişir. 2025’te 120.000 TL olan bu sınır, 2026 takvim yılında elde edilen kazançlar için 150.000 TL’ye çıkarıldı. Örneğin, satın aldığı bir gayrimenkulü iktisap tarihinden itibaren beş yıl içerisinde satan mükellefin elde ettiği değer artış kazancına, yasal şartların sağlanması hâlinde 2026 yılı için 150.000 TL istisna uygulanabilir. Miras yoluyla bedelsiz edinilen gayrimenkullerin satışından elde edilen kazançlar ise kural olarak değer artış kazancı kapsamında vergilendirilmez.
Bu tür istisna artışları her yıl otomatik olarak uygulanıyor gibi görünse de mükellefin kendi hesaplamasını her yıl yeniden yapması gerekiyor. Geçmiş yılın tutarına göre hareket eden bir mükellef, gereğinden fazla ya da az vergi hesaplama riskiyle karşı karşıya kalabilir.
Binek Otomobil Giderlerinde Yeni Sınırlar KOBİ Sahiplerini Nasıl Etkiliyor?
Ticari faaliyette kullanılan binek otomobillere ilişkin gider kısıtlamaları da 2026 için yeniden belirlendi. Kiralama yoluyla edinilen araçlarda aylık 46.000 TL’ye kadar olan kira bedeli gider olarak yazılabiliyor, bu tutar 2025’te 37.000 TL idi. Satın alınan araçlarda ödenen ÖTV ve KDV’nin gider olarak indirilebilecek toplamı 1.200.000 TL’ye, amortismana esas alınabilecek tutar ise 1.380.000 TL’ye yükseltildi. Bu tutar, vergilerin maliyete eklendiği veya aracın ikinci el alındığı durumlarda 2.600.000 TL olarak uygulanıyor.
Mansuroğlu’nda bir ticaret şirketinin muhasebecisi, filo aracı için yapılan kiralama ödemesini bu yeni sınırın üzerinde gider olarak yazarsa, fazlaya ilişkin kısım kanunen kabul edilmeyen gider sayılır. Sınırın üzerinde kalan tutarların gider yazılması, bir vergi incelemesinde belge ve kayıt düzeni tartışmasını da gündeme getirebilir. Bu nedenle araç giderlerinin yıl başından itibaren güncel sınırlara göre ayrıştırılması öneriliyor.
Küçük Tutarlı Gelirlerde Beyan Dışı Kalma Sınırı
Gelir Vergisi Kanunu’nun 86/1-d maddesi kapsamında, vergi kesintisine ve istisnaya tabi olmayan menkul ve gayrimenkul sermaye iratlarına ilişkin yıllık beyan sınırı, 2025 yılındaki 18.000 TL’den 2026 yılı için 22.000 TL’ye yükseltildi. Bu sınırın değerlendirilmesinde söz konusu kapsama giren gelirlerin yıllık toplamı dikkate alınır. Bu sınırın altında kalan küçük tutarlı gelirler için beyanname verilmesi gerekmiyor. Örneğin, Türkiye’deki bankalardan elde edilen ve Gelir Vergisi Kanunu’nun geçici 67. maddesi kapsamında stopaj yoluyla vergilendirilen mevduat faizleri, tutarına bakılmaksızın yıllık gelir vergisi beyannamesine dahil edilmez. Buna karşılık, yurt dışındaki bankalardan elde edilen faiz gelirleri gibi Türkiye’de vergi kesintisine ve istisnaya tabi olmayan menkul sermaye iratlarında, 2026 yılı için belirlenen 22.000 TL’lik beyan sınırı dikkate alınır.
Bu tutar görece küçük olsa da pratikte sık karşılaşılan bir soru kaynağı. Mükellefler genellikle birden fazla küçük gelir kalemini ayrı ayrı mı yoksa toplamda mı değerlendireceklerini karıştırıyor. Doğru yaklaşım, aynı gelir türüne ait tüm kalemleri toplayıp sınırla karşılaştırmak.
Mart 2027 Beyannamesine Hazırlanırken İzlenecek Yol
Yukarıda sayılan değişikliklerin hiçbiri kendi başına beyannameyi otomatik olarak dolduracak bilgi vermiyor. Mükellefin yapması gereken, önce yıl içindeki gelir ve gider kayıtlarını güncel sınırlara göre gözden geçirmek. Ardından kira sözleşmeleri, araç giderleri ve varsa değer artışı doğuran satışları ayrı ayrı değerlendirmek gerekiyor.
Son adım olarak, beyanname dönemine girmeden taslak bir hesaplama yapmak faydalı oluyor. Örneğin yıl sonunda hesaplarını gözden geçirmeyen bir serbest meslek sahibi, Mart ayında beklenmedik bir vergi tutarıyla karşılaşabilir. Vergi hukuku bu tür sayısal değişikliklerle her yıl yeniden şekillendiği için güncel tutarları takip etmek, beyanname döneminde sürprizle karşılaşmadan önce alınabilecek en pratik önlem.
Yasal Uyarı